Domain oligosaccharide.de kaufen?
Wir ziehen mit dem Projekt
oligosaccharide.de um.
Sind Sie am Kauf der Domain
oligosaccharide.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain oligosaccharide.de kaufen?
Wie hoch werden Kapitaleinkünfte versteuert?
Wie hoch Kapitaleinkünfte versteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem persönlichen Steuersatz. In Deutschland werden Kapitaleinkünfte in der Regel mit der Abgeltungssteuer von 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer besteuert. Es gibt jedoch auch Ausnahmen, bei denen Kapitaleinkünfte dem individuellen Einkommensteuersatz unterliegen. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung zu ermitteln. **
Werden Kapitaleinkünfte auf die Witwenrente angerechnet?
Werden Kapitaleinkünfte auf die Witwenrente angerechnet? Dies hängt von den jeweiligen gesetzlichen Bestimmungen ab. In einigen Ländern können Kapitaleinkünfte auf die Witwenrente angerechnet werden, was dazu führen kann, dass die Höhe der Rente reduziert wird. Es ist wichtig, sich über die spezifischen Regelungen in dem betreffenden Land zu informieren, um zu verstehen, wie sich Kapitaleinkünfte auf die Witwenrente auswirken können. In vielen Fällen kann eine Beratung durch einen Experten hilfreich sein, um die individuelle Situation zu klären. **


Ähnliche Suchbegriffe für Kapitaleinkünfte
Top-Angebote
Produkte zum Begriff Kapitaleinkünfte:
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wo wird ein Teil der Kohlenhydrate in Zuckerbausteine zerlegt?
Ein Teil der Kohlenhydrate wird im menschlichen Körper im Verdauungstrakt zerlegt. Dort beginnt der Prozess bereits im Mund, wo Enzyme wie Amylase beginnen, Stärke in kleinere Zuckermoleküle aufzuspalten. Im weiteren Verlauf gelangen die Kohlenhydrate in den Magen und schließlich in den Dünndarm, wo Enzyme wie Laktase, Maltase und Sucrase die Kohlenhydrate in Zuckerbausteine wie Glukose, Fruktose und Galaktose zerlegen. Diese Zuckerbausteine werden dann über die Darmwand ins Blut aufgenommen und dienen dem Körper als Energielieferanten. **
-
Warum sind Maltose und Cellobiose reduzierende Zucker, aber Saccharide nicht?
Maltose und Cellobiose sind reduzierende Zucker, da sie eine freie Aldehydgruppe besitzen, die in der Lage ist, Elektronen abzugeben und somit andere Verbindungen zu reduzieren. Saccharide hingegen sind nicht reduzierend, da sie keine freie Aldehydgruppe haben, sondern stattdessen eine Acetalgruppe, die nicht in der Lage ist, Elektronen abzugeben. Daher können Saccharide keine anderen Verbindungen reduzieren. **
-
Sind alle Kohlenhydrate Zucker?
Nein, nicht alle Kohlenhydrate sind Zucker. Kohlenhydrate sind eine große Gruppe von Nährstoffen, die Zucker, Stärke und Ballaststoffe umfassen. Zucker ist eine Art von Kohlenhydrat, die aus einfachen Zuckermolekülen besteht. Stärke ist eine komplexe Form von Kohlenhydraten, die in Lebensmitteln wie Brot, Reis und Kartoffeln vorkommt. Ballaststoffe sind auch eine Art von Kohlenhydraten, die in Obst, Gemüse und Vollkornprodukten enthalten sind. Daher sind nicht alle Kohlenhydrate Zucker, da sie verschiedene Formen und Funktionen im Körper haben. **
-
Ist Kohlenhydrate gleich Zucker?
Nein, Kohlenhydrate sind nicht gleich Zucker. Kohlenhydrate sind Makronährstoffe, die in Lebensmitteln wie Getreide, Obst, Gemüse und Hülsenfrüchten vorkommen. Zucker hingegen ist eine spezifische Art von Kohlenhydrat, die als einfache Zucker wie Glukose, Fruktose und Saccharose vorkommt. Nicht alle Kohlenhydrate sind Zucker, da es auch komplexe Kohlenhydrate wie Stärke gibt, die langsamer verdaut werden. Zucker wird schnell vom Körper aufgenommen und kann zu schnellen Blutzuckerspitzen führen, während komplexe Kohlenhydrate eine langsamere und gleichmäßigere Energiequelle bieten. **

Enthält Kohlenhydrate nur Zucker?
Nein, Kohlenhydrate enthalten nicht nur Zucker. Kohlenhydrate sind eine Gruppe von Makronährstoffen, die aus Zuckermolekülen bestehen, aber auch andere Formen wie Stärke und Ballaststoffe umfassen. Zucker ist eine einfache Form von Kohlenhydraten, während Stärke und Ballaststoffe komplexere Formen sind. **
Sind Kohlenhydrate gleichzusetzen mit Zucker?
Nein, Kohlenhydrate sind nicht gleichzusetzen mit Zucker. Kohlenhydrate sind eine Makronährstoffgruppe, die verschiedene Arten von Zucker, aber auch Stärke und Ballaststoffe umfasst. Zucker ist eine Form von Kohlenhydraten, die schnell vom Körper aufgenommen wird und einen hohen glykämischen Index hat. Es ist wichtig, zwischen verschiedenen Arten von Kohlenhydraten zu unterscheiden und eine ausgewogene Ernährung zu haben, die verschiedene Arten von Kohlenhydraten enthält. **
Top-Angebote
Produkte zum Begriff Kapitaleinkünfte:
-
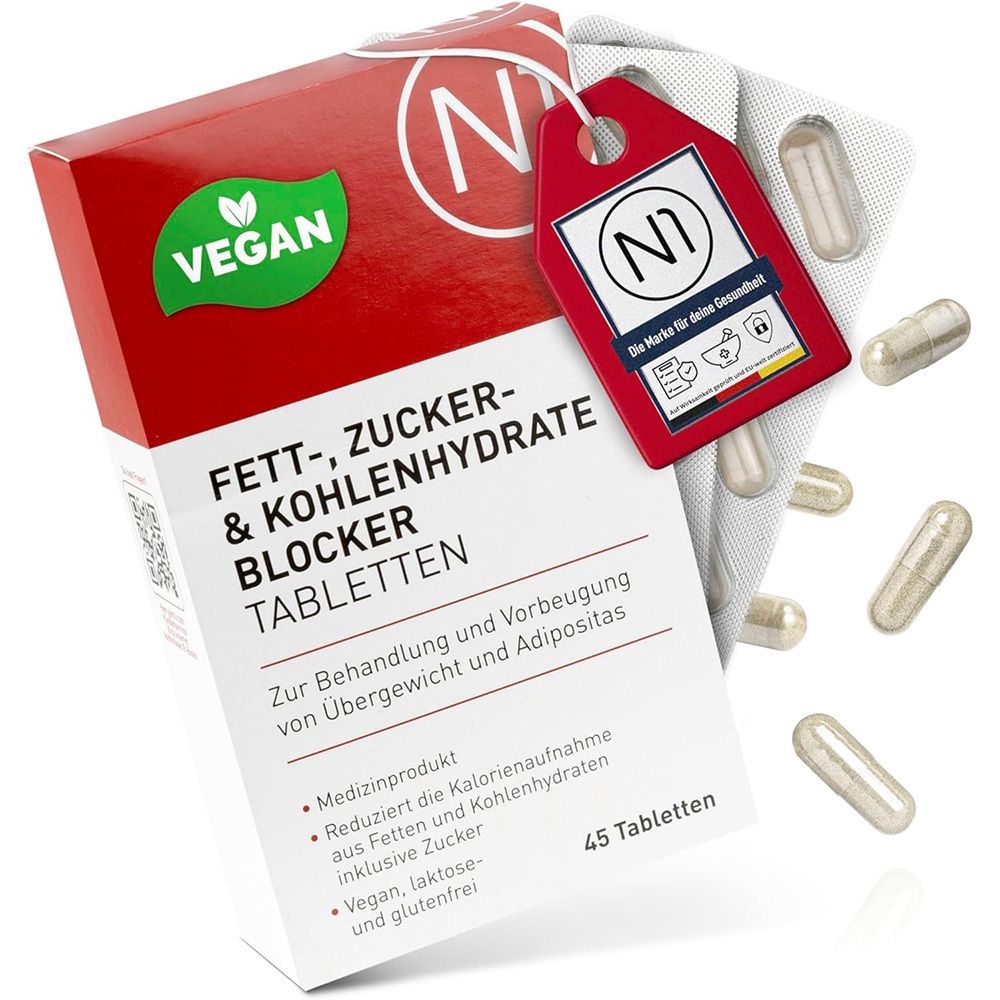
N1 Fett- Zucker- & Kohlenhydrate Blocker TablettenAnwendungsgebiet von N1 Fett- Zucker- & Kohlenhydrate Blocker TablettenSchnell abnehmen mit den N1 Fett- Zucker- & Kohlenhydrate Blocker TablettenMöchten Sie schnell und effektiv abnehmen und suchen nach einer natürlichen Unterstützung? Dann ist der N1 Fett-, Zucker- und Kohlenhydrate Blocker genau das Richtige für Sie! Dieses vegane Medizinprodukt bietet Ihnen die Möglichkeit, gezielt die Kalorienaufnahme aus Fetten, Zucker und Kohlenhydraten zu reduzieren und somit schneller Gewicht zu verlieren.Wie funktioniert der N1 Fett-, Zucker- und Kohlenhydrate Blocker?Die Anwendung ist ganz einfach: Nehmen Sie 3-mal täglich 2 Tabletten jeweils eine Stunde vor den Mahlzeiten mit ausreichend Wasser ein. Die Tabletten entfernen Zucker, Fette und Kohlenhydrate aus der Nahrung und sorgen dafür, dass diese ausgeschieden werden, ohne in Ihren Stoffwechsel zu gelangen. Zusätzlich bildet sich im Magen eine Gelmatrix, die ein angenehmes Sättigungsgefühl erzeugt – ähnlich wie bei einem Appetitzügler. So wird Ihr Hungergefühl verringert und es fällt Ihnen leichter, die Portionsgrößen Ihrer Mahlzeiten zu reduzieren.Die N1 Fett-, Zucker- und Kohlenhydrate Blocker Tabletten sind nicht nur effektiv, sondern auch vegan, laktose- und glutenfrei. Sie sind somit für nahezu jeden geeignet, der aktiv an seiner körperlichen Veränderung arbeiten möchte. Da die Tabletten den Gehalt bestimmter Vitamine und Mineralstoffe, die vom Körper aufgenommen werden, reduzieren können, empfehlen wir ergänzend die Einnahme eines Multivitaminpräparats. Die N1 Multivitamine + Mineralstoffe Kapseln eignen sich hervorragend, um Ihre optimale Versorgung während der Diät sicherzustellen.Abnehmen durch eine Kombination aus Bewegung und UnterstützungEin aktiver Lebensstil ist beim Abnehmen besonders wichtig. Der N1 Fett-, Zucker- und Kohlenhydrate Blocker kann Sie dabei unterstützen, indem er Ihren Appetit hemmt und die Kalorienzufuhr reduziert. So fällt es Ihnen leichter, sich an eine ge16,14 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
N1 Fett- Zucker- & Kohlenhydrate Blocker Tabletten 45 STProdukteigenschaften: N1 Fett-, Zucker- und Kohlenhydrate Blocker Tabletten Zur Behandlung uns Vorbeugung von Übergewicht und Adipositas. Reduziert die Kalorienaufnahme aus Fetten und Kohlenhydraten inklusive Zucker. Vegan, laktose- und glutenfrei. Einfache Einnahme. Der N1 Fett-, Zucker- und Kohlenhydrate Blocker entfernt Zucker, Kohlenhydrate und Fette aus deiner Nahrung und sorgt dafür, dass diese aus deinem Körper ausgeschieden werden und nicht in deinen Stoffwechsel gelangen. Gleichzeitig bildet die Tablette in deinem Magen eine Gelmatrix, welche ein Sättigungsgefühl hervorruft und deinen Hunger verringert, sodass du die Portionsgröße der Mahlzeit problemlos verkleinern kannst. Anwendungsempfehlung: Nimm 3 x täglich 2 Tabletten, jeweils eine Stunde vor jeder Mahlzeit mit mindestens einem Glas Wasser ein. Die N1 Fett-, Zucker- und Kohlenhydrate Blocker Tabletten verringern den Gehalt an bestimmten Vitaminen und Mineralstoffen, die vom Körper aufgenommen werden. Deshalb solltest du zusätzlich jeden Tag ein Multivitaminpräparat einnehmen. Dieses nimmst du am besten vor dem Schlafengehen ein, um sicher zu sein, dass die Vitamine und Mineralstoffe auch wirklich von deinem Körper aufgenommen werden. Wir empfehlen N1 Multivitamin für eine optimale Versorgung. Die hohe Fettbindungsfähigkeit der N1 Tabletten kann sich auf die Aufnahme fettlöslicher Vitamine sowie der Wirkstoffe von Medikamenten auswirken. Arzneimittel oder Vitamine müssen daher 1 Stunde vor oder 4 Stunden nach der Einnahme der N1 Tabletten eingenommen werden. Wenn du Medikamente zu den Hauptmahlzeiten einnehmen musst, sprich vor der Einnahme von N1 Fett-, Zucker- und Kohlenhydrate Blocker Tabletten mit deinem Arzt. Vor einer langfristigen Anwendung des Produkts solltest du ebenfalls einen ärztlichen Rat einholen. Hinweise: N1 Fett-, Zucker- und Kohlenhydrate Blocker Tabletten nicht einnehmen: wenn du überempfindlich bzw. allergisch gegen einen der Inhaltsstoffe bist. wenn du an Magen-Darm-Erkrankungen (zum Beispiel Säurereflux, Gastritis, Magen- oder Zwölffingerdarm-Geschwüre, Morbus Crohn, Colitis ulcerosa, Divertikulitis), Anzeichen eines Darmverschlusses (drohender oder bestehender mechanischer oder paralytischer Ileus), Gastroparese bei Diabetikern mit Neuropathie, Darmpolypen oder bestehenden schweren Verdauungsstörungen (Verstopfung) leidest oder gelitten hast. bei Verstopfung oder anderen Nebenwirkungen solltest du die N1 Fett-, Zucker- und Kohlenhydrate Blocker Tabletten sofort absetzen und einen Arzt aufsuchen. wenn du Warfarin (Blutverdünner) einnimmst. wenn du untergewichtig bist (Body-Mass-Index (BMI) < 18,5). wenn du schwanger bist oder stillst. nicht für Babys, Kleinkinder, Kinder und Jugendliche geeignet. Ingredients: 1 Tablette enthält 500 mg OMTEC XS und 375 mg OMTEC 50, mikrokristalline Cellulose, Hydroxypropylcellulose und Magnesiumstearat. Quelle: www.n1.de Stand: 08/202316,90 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Wie hoch werden Kapitaleinkünfte versteuert?
Wie hoch Kapitaleinkünfte versteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem persönlichen Steuersatz. In Deutschland werden Kapitaleinkünfte in der Regel mit der Abgeltungssteuer von 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer besteuert. Es gibt jedoch auch Ausnahmen, bei denen Kapitaleinkünfte dem individuellen Einkommensteuersatz unterliegen. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung zu ermitteln. **
-
Werden Kapitaleinkünfte auf die Witwenrente angerechnet?
Werden Kapitaleinkünfte auf die Witwenrente angerechnet? Dies hängt von den jeweiligen gesetzlichen Bestimmungen ab. In einigen Ländern können Kapitaleinkünfte auf die Witwenrente angerechnet werden, was dazu führen kann, dass die Höhe der Rente reduziert wird. Es ist wichtig, sich über die spezifischen Regelungen in dem betreffenden Land zu informieren, um zu verstehen, wie sich Kapitaleinkünfte auf die Witwenrente auswirken können. In vielen Fällen kann eine Beratung durch einen Experten hilfreich sein, um die individuelle Situation zu klären. **
-
Wo wird ein Teil der Kohlenhydrate in Zuckerbausteine zerlegt?
Ein Teil der Kohlenhydrate wird im menschlichen Körper im Verdauungstrakt zerlegt. Dort beginnt der Prozess bereits im Mund, wo Enzyme wie Amylase beginnen, Stärke in kleinere Zuckermoleküle aufzuspalten. Im weiteren Verlauf gelangen die Kohlenhydrate in den Magen und schließlich in den Dünndarm, wo Enzyme wie Laktase, Maltase und Sucrase die Kohlenhydrate in Zuckerbausteine wie Glukose, Fruktose und Galaktose zerlegen. Diese Zuckerbausteine werden dann über die Darmwand ins Blut aufgenommen und dienen dem Körper als Energielieferanten. **
-
Warum sind Maltose und Cellobiose reduzierende Zucker, aber Saccharide nicht?
Maltose und Cellobiose sind reduzierende Zucker, da sie eine freie Aldehydgruppe besitzen, die in der Lage ist, Elektronen abzugeben und somit andere Verbindungen zu reduzieren. Saccharide hingegen sind nicht reduzierend, da sie keine freie Aldehydgruppe haben, sondern stattdessen eine Acetalgruppe, die nicht in der Lage ist, Elektronen abzugeben. Daher können Saccharide keine anderen Verbindungen reduzieren. **
Ähnliche Suchbegriffe für Kapitaleinkünfte
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jachmann-Michel, Monika: Die Besteuerung der KapitaleinkünfteDie Besteuerung der Kapitaleinkünfte , Neue Entwicklungen zur Abgeltungsteuer Prof. Dr. Monika Jachmann-Michel informiert 15 Jahre nach Einführung der Abgeltungsteuer in der 3. Auflage detailliert über die Konturen, die die Besteuerung der Kapitaleinkünfte neben gesetzlichen Anpassungen vor allem durch die Rechtsprechung des BFH seither gewonnen hat. Behandelt werden die materiell-rechtlichen Grundsätze der Kapitaleinkommensbesteuerung, vorgezeichnet in § 20 EStG und § 17 EStG, das Kapitalertragsteuer-Abzugsverfahren sowie Ausnahmen von der Abgeltungsteuer gemäß § 32d EStG. Hinzu kommt ein Blick speziell auf Dividendenarbitrage-Geschäfte. Dieser vollständig überarbeitete und aktualisierte Leitfaden ist auf dem Stand 1.1.2024. Expertenwissen Die Autorin Professorin Dr. Monika Jachmann-Michel ist Vorsitzende Richterin des für Kapitalvermögen zuständigen VIII. Senats am Bundesfinanzhof. Zielgruppen: Steuerberatung Fachanwaltschaft für Steuerrecht Finanzgerichte Dozentinnen und Dozenten für Steuerrecht Studierende für Steuerrecht Die optimale Vertiefung und Ergänzung zum EStG: >>> Lademann, Kommentar zum Einkommensteuergesetz , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig überarbeitete Auflage, Erscheinungsjahr: 20240206, Produktform: Kartoniert, Autoren: Jachmann-Michel, Monika, Auflage: 24003, Auflage/Ausgabe: 3., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 237, Keyword: Abgeltungsteuer; Aktienbezugsrechte; Besteuerung; Entstrickung; Forderungsverzicht; Kapitaleinkünfte; Kapitalerstagsteueranmeldung; Kapitalertragsteuer; Kapitalstamm; Leitfaden; Refinanzierungsaufwendungen; Substanzverluste; Verlustberücksichtigung; Verlustverrechnungsbeschränkungen; Werbekostenabzugsverbot, Fachschema: Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 142, Höhe: 16, Gewicht: 308, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
N1 Fett- Zucker- & Kohlenhydrate Blocker Tabletten 45 StN1 Fettblocker Tabletten: Hilft, einen Teil von Fett, Zucker und Kohlenhydraten aus der Nahrung zu binden - für deinen Weg zum Wunschgewicht Fett ist der kalorienreichste Makronährstoff: 1 Gramm Fett enthält mehr als doppelt so viele Kalorien wie 1 Gramm Kohlenhydrate oder Eiweiß. Wer abnehmen oder sein Gewicht halten möchte, kämpft besonders an Cheat-Days, im Restaurant, im Urlaub oder bei beruflichen Einladungen mit dem Fett-Faktor. Die N1 Fettblocker Tabletten binden mit dem Ballaststoff Poliglusam im Magen-Darm-Trakt einen Teil des Nahrungsfetts, das so nicht vom Körper aufgenommen wird. Zusätzlich enthalten sie Kidneybohnen-Extrakt, der die Aufspaltung eines Teils der Kohlenhydrate und des Zuckers aus der Nahrung hemmt. So wirken die Tabletten als Fettblocker, Kohlenhydratblocker und Zuckerblocker (Carb Blocker) in einem - eine praktische Unterstützung für deine Ernährungsumstellung. Bei Übergewicht (BMI > 25), Adipositas (BMI > 30) oder als Begleitung in einer Reduktionsdiät kann ein Fettbinder helfen, einen Teil des aufgenommenen Nahrungsfetts zu binden. Warum die N1 Fettblocker Tabletten die richtige Wahl ist Klinisch geprüfte Wirkweise: Poliglusam bindet einen Teil des Nahrungsfetts, Kidneybohnen-Extrakt reduziert die Aufnahme von Kohlenhydraten und Zucker und unterstützt so deine Gewichtskontrolle. Bequeme Anwendung: Einfach vor fett- oder kohlenhydratreichen Mahlzeiten einnehmen. Gut verträglich: Auch bei längerer Anwendung gut verträglich. Ideal für Diät und Erhaltung: Sowohl in der Reduktionsphase als auch zur Gewichtserhaltung einsetzbar. Im Vergleich zu reinen Quellstoff-Präparaten wirkt N1 gezielt auf das Nahrungsfett - ein klar definierter Wirkmechanismus statt nur Sättigungseffekt. Der Kidneybohnen-Extrakt ergänzt diesen Mechanismus um die Wirkung auf Kohlenhydrate und Zucker - ideal bei Pasta, Brot, Pizza oder Süßem. Für wen die Fettblocker besonders geeignet sind Menschen mit Abnehm-Ziel: Als Baustein in einem ganzheitlichen Gewichtsreduktionsplan. Bei Diäterhaltung: Nach erfolgreicher Reduktionsphase, um den Jojo-Effekt zu vermeiden. Geschäftsreisende und Vielreisende: Restaurantbesuche, Buffets und Geschäftsessen sind klassische Fett-Fallen. Bei beruflichen Einladungen und Familienfeiern: Wenn fettreiches Essen unvermeidbar ist. Sportlerinnen und Sportler in Definitionsphasen: Zur Unterstützung der Kalorienbilanz. Bei Übergewicht oder beginnender Adipositas: Begleitend zur ärztlich abgestimmten Therapie. Symptome, bei denen ein Fettblocker sinnvoll sein kann: Wenn Mahlzeiten häufig sehr fettreich ausfallen (Restaurant, Geschäftsessen, Einladungen) Bei nachgewiesenem Übergewicht und Wunsch nach gezielter Gewichtsreduktion In Phasen mit erhöhter Snacking- und Stress-Esserei In Erhaltungsphasen nach Diät, um den Jojo-Effekt zu reduzieren Anwendungsempfehlung 1. Nimm die empfohlene Anzahl Tabletten direkt vor oder zu einer fett- oder kohlenhydratreichen Mahlzeit ein. 2. Mit ausreichend Wasser (mindestens 1 großes Glas) einnehmen. 3. Kombiniere die Einnahme mit einer ausgewogenen, eher fettärmeren Ernährung und regelmäßiger Bewegung. 4. Auch in Erhaltungsphasen geeignet - z. B. nur bei besonders fettreichen Mahlzeiten. Damit du nachhaltig dein Gewicht hältst Fettblocker sind ein Baustein - nicht die ganze Lösung. Für nachhaltige Ergebnisse: ausgewogene Mischkost mit moderatem Fettanteil, ausreichend Eiweiß und Ballaststoffe, regelmäßige Bewegung (Ausdauer und Kraft), ausreichend Schlaf, Stress-Management und ehrliche Selbstreflexion über Trigger-Situationen. Wichtige Hinweise Die angegebene empfohlene Dosierung nicht überschreiten. Medizinprodukt - bitte die Gebrauchsanweisung beachten. Die Tabletten sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung sowie eine gesunde Lebensweise. Bei gleichzeitiger Einnahme fettlöslicher Vitamine (A, D, E, K) oder Medikamente mit fettlöslichen Wirkstoffen mindestens 2 Stunden Abstand einhalten. Außerhalb der Reichweite von Kindern aufbewahren. Nicht für Kinder unter 18 Jahren. In Schwangerschaft und Stillzeit Rücksprache mit Ärztin oder Hebamme.14,23 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Sind alle Kohlenhydrate Zucker?
Nein, nicht alle Kohlenhydrate sind Zucker. Kohlenhydrate sind eine große Gruppe von Nährstoffen, die Zucker, Stärke und Ballaststoffe umfassen. Zucker ist eine Art von Kohlenhydrat, die aus einfachen Zuckermolekülen besteht. Stärke ist eine komplexe Form von Kohlenhydraten, die in Lebensmitteln wie Brot, Reis und Kartoffeln vorkommt. Ballaststoffe sind auch eine Art von Kohlenhydraten, die in Obst, Gemüse und Vollkornprodukten enthalten sind. Daher sind nicht alle Kohlenhydrate Zucker, da sie verschiedene Formen und Funktionen im Körper haben. **
-
Ist Kohlenhydrate gleich Zucker?
Nein, Kohlenhydrate sind nicht gleich Zucker. Kohlenhydrate sind Makronährstoffe, die in Lebensmitteln wie Getreide, Obst, Gemüse und Hülsenfrüchten vorkommen. Zucker hingegen ist eine spezifische Art von Kohlenhydrat, die als einfache Zucker wie Glukose, Fruktose und Saccharose vorkommt. Nicht alle Kohlenhydrate sind Zucker, da es auch komplexe Kohlenhydrate wie Stärke gibt, die langsamer verdaut werden. Zucker wird schnell vom Körper aufgenommen und kann zu schnellen Blutzuckerspitzen führen, während komplexe Kohlenhydrate eine langsamere und gleichmäßigere Energiequelle bieten. **
-
Enthält Kohlenhydrate nur Zucker?
Nein, Kohlenhydrate enthalten nicht nur Zucker. Kohlenhydrate sind eine Gruppe von Makronährstoffen, die aus Zuckermolekülen bestehen, aber auch andere Formen wie Stärke und Ballaststoffe umfassen. Zucker ist eine einfache Form von Kohlenhydraten, während Stärke und Ballaststoffe komplexere Formen sind. **
-
Sind Kohlenhydrate gleichzusetzen mit Zucker?
Nein, Kohlenhydrate sind nicht gleichzusetzen mit Zucker. Kohlenhydrate sind eine Makronährstoffgruppe, die verschiedene Arten von Zucker, aber auch Stärke und Ballaststoffe umfasst. Zucker ist eine Form von Kohlenhydraten, die schnell vom Körper aufgenommen wird und einen hohen glykämischen Index hat. Es ist wichtig, zwischen verschiedenen Arten von Kohlenhydraten zu unterscheiden und eine ausgewogene Ernährung zu haben, die verschiedene Arten von Kohlenhydraten enthält. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.